2023年全球阿片类致便秘药市场销售额达172.6亿元 洞察与趋势
随着全球阿片类药物处方量的增加,阿片类致便秘(Opioid-Induced Constipation, OIC)作为其常见不良反应,日益受到关注。市场调研数据显示,2023年全球阿片类致便秘药市场销售额已达到172.6亿元人民币,呈现出显著的增长态势。本文基于市场调研数据,对该市场的规模、驱动因素、竞争格局及未来趋势进行分析。
一、市场规模与增长动力
2023年全球OIC治疗药物市场销售额为172.6亿元,较上年同比增长约8.5%。增长主要得益于以下因素:全球癌症疼痛及慢性非癌性疼痛患者中阿片类药物的广泛使用,导致OIC患病率持续上升;新型外周μ-阿片受体拮抗剂(PAMORA)的上市与推广,如纳洛醇醚、甲基纳曲酮等,提供了更精准的治疗选择;各国对疼痛管理与患者生活质量的重视程度提高,推动了OIC诊断和治疗率的提升。
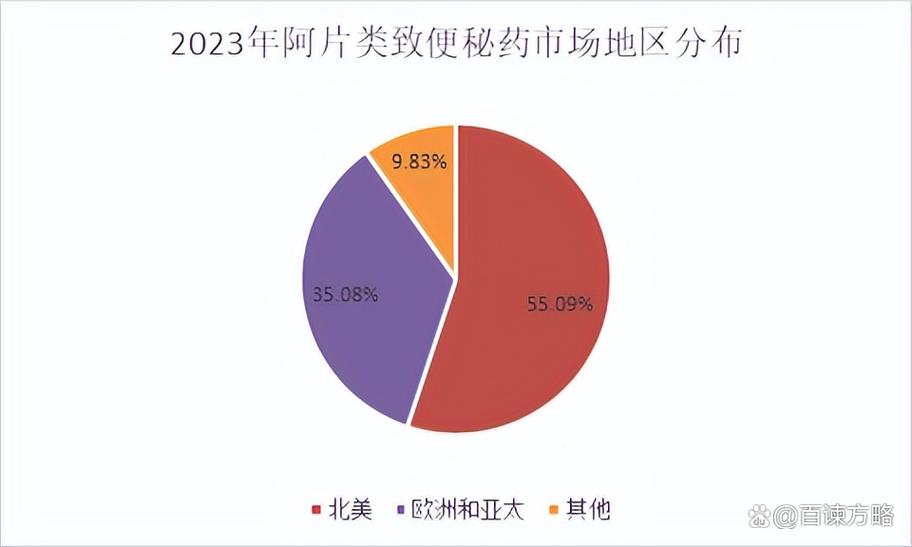
从区域分布看,北美地区占据最大市场份额,约占总销售额的45%,主要由于阿片类药物处方量大及相关指南的完善;欧洲市场紧随其后,占比约30%;亚太地区增速最快,预计未来五年复合年增长率将超过10%,主要受中国、日本等国家阿片类药物使用规范化及医疗支出增加的驱动。
二、产品结构与竞争格局
目前,OIC治疗药物主要包括外周μ-阿片受体拮抗剂、泻药及促动力药等。其中,PAMORA类药物凭借其靶向性强、副作用小的特点,成为市场主导,2023年销售额占比超过60%。主要产品包括Valinor(纳洛醇醚)、Relistor(甲基纳曲酮)等。传统泻药(如聚乙二醇、比沙可啶)因价格低廉、可及性高,仍占据一定市场,但增速放缓。
竞争格局方面,全球市场呈现寡头垄断态势,Entera Bio、Salix Pharmaceuticals、Progenics Pharmaceuticals等企业占据主要份额。随着仿制药的涌现及新剂型的开发,市场竞争趋于激烈。例如,纳洛醇醚的仿制药在部分新兴市场获批上市,进一步拉低了治疗费用,提高了药物可及性。
三、市场挑战与机遇
尽管市场前景良好,但OIC治疗仍面临诸多挑战:其一,临床诊断不足,许多患者将便秘视为阿片类药物的必然副作用而未主动就医;其二,部分药物价格高昂,限制了在发展中国家市场的渗透;其三,长期用药的安全性与耐药性问题需进一步研究。
与此市场也孕育着新机遇:人工智能与数字疗法在患者管理中的应用,有望提高OIC的筛查与随访效率;缓释制剂与复方制剂的研发,可提升患者依从性;随着全球老龄化加剧及慢性疼痛患者增多,OIC治疗需求将持续释放。
四、未来展望
综合分析,预计2023-2028年全球OIC药物市场将以7%-9%的复合年增长率持续扩张,到2028年销售额有望突破250亿元。新兴市场将成为增长引擎,而创新药物与个性化治疗方案的推进将重塑竞争格局。对于制药企业而言,加强临床教育、拓展基层医疗渠道、开发经济型治疗方案,将是抢占市场的关键策略。
2023年全球阿片类致便秘药市场销售额达172.6亿元,反映出这一细分领域的巨大潜力。在疼痛管理日益规范的背景下,OIC治疗药物的研发与市场化将迎来更广阔的空间。企业需关注临床未满足需求,以创新驱动增长,方能在竞争中占据先机。
如若转载,请注明出处:http://www.linglongtianji.com/product/61.html
更新时间:2026-11-19 16:39:12