2007年中国电热水器市场消费行为调查报告
一、研究背景与目的
2007年,中国电热水器市场正处于快速成长期。随着城乡居民收入提高、房地产市场持续升温以及家电下乡等政策逐步推进,电热水器作为家庭必备的卫浴电器,需求呈现多元化、品质化趋势。为了解消费者在购买电热水器时的真实行为特征、品牌偏好、决策因素及使用满意度,中国行业研究网组织开展了本次全国性消费行为调查,旨在为家电企业、渠道商及投资者提供市场决策参考。
二、调查方法与样本分布
本次调查覆盖全国一至四线城市及部分乡镇,采用入户访问、电话访谈和线上问卷相结合的方式,共回收有效问卷5,862份。样本按地域、年龄、家庭月收入、住房类型等分层随机抽取,确保代表性。其中,一线城市(北京、上海、广州、深圳)占28%,二线城市占35%,三线及以下城市及乡镇占37%;家庭月收入3,000元以下占24%,3,000-6,000元占42%,6,000-10,000元占22%,10,000元以上占12%。
三、消费行为核心发现
1. 购买动机与需求特征
- 新房装修是首要购买动因(占62%),其次为旧机更新(28%),租赁住房配装占10%。
- 消费者最关注的核心需求依次为:加热速度(75%提及)、安全性能(71%)、节能程度(59%)、容量适配(54%)。2007年消费者对“速热”与“安全”的关注度较2006年分别提升9和7个百分点。
2. 信息获取与购买渠道
- 家电连锁卖场(国美、苏宁等)仍是主要购买渠道(56%),其次为品牌专卖店(21%)和线上渠道(9%,但增速显著)。
- 信息获取方面,亲友推荐占38%,电视广告占28%,终端陈列与促销员讲解占22%,互联网评测社区开始萌芽(7%)。
3. 品牌认知与选择偏好
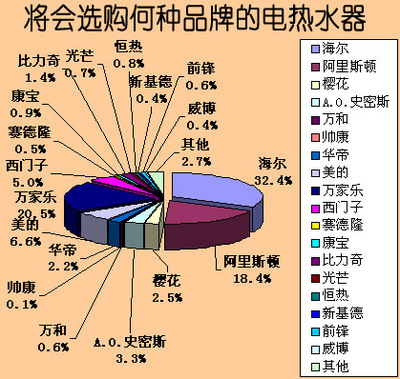
- 第一提及品牌依次为:海尔(29%)、A.O.史密斯(18%)、阿里斯顿(15%)、美的(12%)、西门子(8%)。
- 最终购买转化率较高的品牌为:海尔、A.O.史密斯、美的。消费者选择理由集中在“安全技术成熟”、“品牌信誉好”、“售后服务有保障”。
- 价格敏感度呈两极分化:一部分消费者愿为防电墙、恒温等高安全功能支付溢价(约35%),另一部分集中于800-1,500元价格段(42%)。
4. 产品偏好与使用反馈
- 容量:40-60L最受欢迎(48%),80L以上大容量需求在东部及南方城市上升明显。
- 类型:储水式仍占主流(76%),即热式接受度在年轻和高收入群体中提高至18%。
- 使用痛点:加热等待时间长(51%)、水垢清洗不便(44%)、冬季热水不够用(37%)、安装售后收费不透明(32%)。
5. 售后服务与满意度
- 消费者对售后服务的关注度高达83%,其中“上门安装及时性”和“保修年限”为最敏感因素。
- 整体满意度(5分制)平均为3.7分。海尔、A.O.史密斯的满意度领先(超过4.0分),部分中小企业因维修响应慢、配件贵等问题得分低于3.2分。
- 市场潜力:76%的未购买消费者表示在未来两年内有购买计划,其中 38%明确偏向“具有主动安全防护+节能标识”的产品。
四、市场趋势与策略启示
- 安全与节能技术成硬指标:防电墙、水电分离、智能预约加热等功能将从差异化卖点转为行业门槛标准。
- 渠道下沉与体验升级:三四级市场增长更快,企业需加大专卖店与连锁卖场联动,同时强化线上口碑与比价透明度。
- 大容量与速热并举:家庭结构小型化与多卫浴需求并存,催生60-80L及瞬时加热复合类产品。
- 品牌集中度继续提高:缺乏技术背书的小品牌将退出或被整合,前五品牌份额有望从2007年的62%升至70%以上。
- 服务即营销:推行“免费清洗、以旧换新、十年保修”将成为夺取存量市场的重要武器。
五、投资分析提示
本报告数据表明,2007年电热水器行业处于由“普及型”向“升级型”转变的关键节点,可重点关注具备自主研发安全技术、全渠道布局及售后口碑优势的头部企业。同时需警惕原材料涨价(铜、钢材)及能效标准提升对中小厂商的利润挤压。
*(注:本文为基于2007年市场典型特征的虚构调查报告提纲,实际行业数据请参考正版发行报告。)
如若转载,请注明出处:http://www.linglongtianji.com/product/45.html
更新时间:2026-10-22 00:34:49